Domain brennwertbestimmung.de kaufen?
Wir ziehen mit dem Projekt
brennwertbestimmung.de um.
Sind Sie am Kauf der Domain
brennwertbestimmung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brennwertbestimmung.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Wundmoulage einer Verbrennung des II. GradesDiese Wundensimulation zeigt eine Verbrennung 2ten Grades mit Blasenbildung. Sie eignet sich hervorragend für eine realistische Notfallsimulation im Notfalltraining. Die Moulage ist selbsthaftend, kann jedoch auch für länger andauernde Übungseinsätze mit einem speziellen Hautkleber am Simulationspatienten bzw. an der Puppe befestigt werden. Dieser ist unter der Artikel-ID 6263 erhältlich.   Produktdetails Anatomische Moulage einer Brandwunde 2. Grades mit Blasenbildung selbsthaftend / bei länger andauerndem Training empfiehlt sich ein Spezial- Hautkleber ( Art.-ID 6263) Lieferumfang Brandwundenmoulage Aufbewahrungsbox431,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wundmoulage einer Verbrennung des III. GradesDiese Wundensimulation zeigt eine Verbrennung 3ten Grades mit Blasenbildung. Sie eignet sich hervorragend für eine realistische Notfallsimulation im Notfalltraining. Die Moulage ist selbsthaftend, kann jedoch auch für länger andauernde Übungseinsätze mit einem speziellen Hautkleber am Simulationspatienten bzw. an der Puppe befestigt werden. Dieser ist unter der Artikel-ID 6263 erhältlich.   Produktdetails Anatomische Moulage einer Brandwunde 3. Grades mit Blasenbildung selbsthaftend / bei länger andauerndem Training empfiehlt sich ein Spezial- Hautkleber ( Art.-ID 6263) Lieferumfang Brandwundenmoulage Aufbewahrungsbox431,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wundmoulage einer Verbrennung des II. GradesDiese Wundensimulation zeigt eine Verbrennung 2ten Grades mit Blasenbildung. Sie eignet sich hervorragend für eine realistische Notfallsimulation im Notfalltraining. Die Moulage ist selbsthaftend, kann jedoch auch für länger andauernde Übungseinsätze mit einem speziellen Hautkleber am Simulationspatienten bzw. an der Puppe befestigt werden. Dieser ist unter der Artikel-ID 6263 erhältlich.   Produktdetails Anatomische Moulage einer Brandwunde 2. Grades mit Blasenbildung selbsthaftend / bei länger andauerndem Training empfiehlt sich ein Spezial- Hautkleber ( Art.-ID 6263) Lieferumfang Brandwundenmoulage Aufbewahrungsbox431,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wundmoulage einer Verbrennung des III. GradesDiese Wundensimulation zeigt eine Verbrennung 3ten Grades mit Blasenbildung. Sie eignet sich hervorragend für eine realistische Notfallsimulation im Notfalltraining. Die Moulage ist selbsthaftend, kann jedoch auch für länger andauernde Übungseinsätze mit einem speziellen Hautkleber am Simulationspatienten bzw. an der Puppe befestigt werden. Dieser ist unter der Artikel-ID 6263 erhältlich.   Produktdetails Anatomische Moulage einer Brandwunde 3. Grades mit Blasenbildung selbsthaftend / bei länger andauerndem Training empfiehlt sich ein Spezial- Hautkleber ( Art.-ID 6263) Lieferumfang Brandwundenmoulage Aufbewahrungsbox431,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
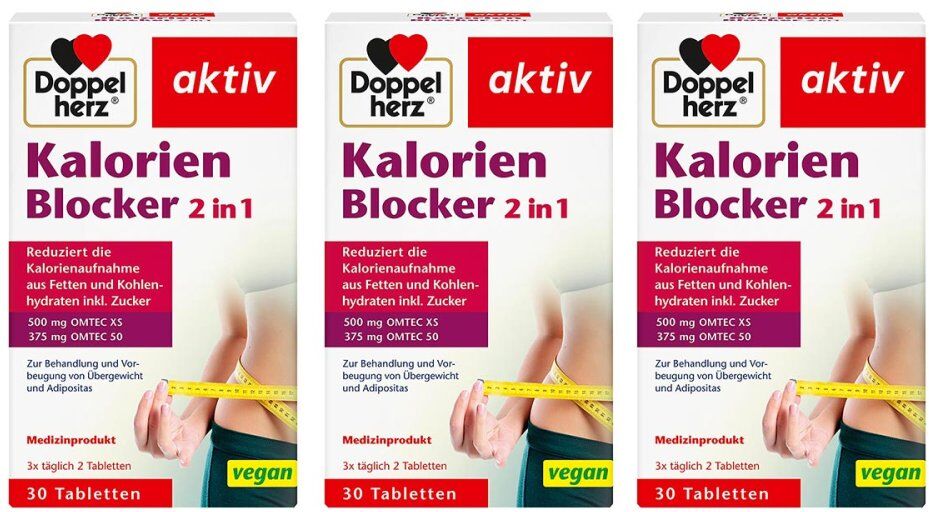
Doppelherz Kalorien Blocker 2in1 TablettenAnwendungsgebiet von Doppelherz Kalorien Blocker 2in1 TablettenDoppelherz Kalorien Blocker 2in1 Tabletten ist ein Medizinprodukt der Klasse IIa, das nach den Bestimmungen der Richtlinie 93/42/EWG zertifiziert ist. Unser Körper bezieht seine Energie bzw. Kalorien vorwiegend aus den in der Nahrung enthaltenen Fetten, Kohlenhydraten und Eiweißen. Wie viele Kalorien ein Mensch im Alltag benötigt, hängt von vielen Faktoren ab. Wird dem Körper allerdings mehr Energie zugeführt, als er verwerten kann, speichert er diese in Form von Körperfett in den Fettdepots. Die Folge kann eine Gewichtszunahme und sogar Übergewicht sein. Doppelherz Kalorien Blocker 2 in 1 unterstützt eine reduzierte Kalorienaufnahme aus der Nahrung mit Hilfe von zwei geschützten Marken-Wirkstoffen, OMTEC 50 (aus Naturfaser) und OMTEC XS (aus der weißen Bohne). Beide Stoffe bilden zusammen eine gelartige Substanz im Magen, die sich mit der Nahrung vermischt. Bei diesem Vorgang werden Fette und Kohlenhydrate aus der Nahrung entfernt und in unlöslicher Form gebunden. Die gebundenen Fette, Kohlenhydrate und Zucker gelangen dadurch nicht in den Stoffwechselkreislauf, sondern werden unverdaut ausgeschieden. OMTEC 50 hat ein hohes Lipidbindungsvermögen und trägt dazu bei, die Kalorienaufnahme aus fetthaltiger Nahrung zu reduzieren. OMTEC XS hemmt das in der Bauchspeicheldrüse gebildete, stärkespaltende Enzym Alpha-Amylase. Dadurch wird der Prozess der Kohlenhydratverdauung unterbrochen. Wirkstoffe / Inhaltsstoffe / ZutatenDoppelherz Kalorien Blocker 2in1 Tabletten enthalten: 1 Tablette enthält 500 mg Omtec XS® und 375 mg Omtec 50®> Sonstige Bestandteile sind: mikrokristalline Cellulose, Hydroxypropylcellulose und MagnesiumstearatGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungAnwendungsempfehlung von Doppelherz Kalorien Blocker 2in1 Tabletten: Doppelherz18,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.