Domain brennwertbestimmung.de kaufen?
Wir ziehen mit dem Projekt
brennwertbestimmung.de um.
Sind Sie am Kauf der Domain
brennwertbestimmung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brennwertbestimmung.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
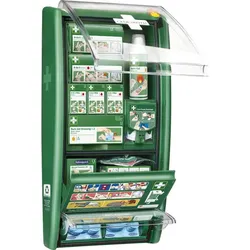
CEDERROTH Erste Hilfe Station Set VerbrennungErste Hilfe Set speziell ausgelegt für die Versorgung von Brand- und Schnittwunden, Kreislaufversagen, Atmungsproblemen und Verstauchungen. Inklusive blaue, detektierbare Pflaster - besonders für nahrungsmittelverarbeitende Betriebe geeignet. Aus ABS-Kunststoff, übersichtliche Gestaltung und klare Hinweise. Platz für zusätzliche Erste-Hilfe-Produkte. Pflaster werden aus dem Spender nach unten gezogen, Verunreinigungen der übrigen Pflaster werden so vermieden. Dank der transparenten Klappe sichtbar, wann Produkte nachgefüllt werden müssen. Mit Bohrschablone und Nachfüllschlüssel . Erste-Hilfe-Anleitung mit verständlichen Illustrationen. Haltbarkeit 5 Jahre. Inhalt: 2 x Cederroth 4-in-1 Blutstiller (REF 1910), 3 x Cederroth 4-in-1 Mini-Blutstiller (REF 1911), 4 x Verbrennungs-Gel-Kompresse (REF 901900), 1 x Verbrennungs-Gel-Spray "Burn Gel", 100 ml (REF 51011005), 10 x Verbrennungspflaster "Burn Cover" (REF 901903), 1x Rolle Pflaster "Soft Foam Bandage", 60 mm x 2 m (REF 51011011), 1 x Salvequick Pflasterspender inkl. blaue detektierbare Pflaster für den Lebensmittelbereich (35 normale Pflaster REF 51030127 und 30 normale/Fingerkuppenpflaster REF 51030126), 20 x Wundreinigungstücher (REF 323700), 1 x Beatmungsmaske (REF 1921), 1 x Erste Hilfe-Anleitung, 1 x Spezialschlüssel, 1 x Bohrvorlage. Marke: Cederroth Abmessung(mm): 286 x 117 x 558 Type: REF 51011003 Verwendung für: Blutung Verbrennung Kreislauf Verstauchung Inhaltsangabe (ST): 1290,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
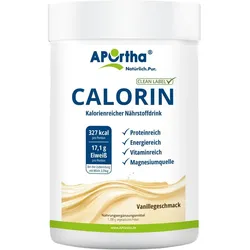
Doppelherz Kalorien Blocker 2in1 TablettenAnwendungsgebiet von Doppelherz Kalorien Blocker 2in1 TablettenDoppelherz Kalorien Blocker 2in1 Tabletten ist ein Medizinprodukt der Klasse IIa, das nach den Bestimmungen der Richtlinie 93/42/EWG zertifiziert ist. Unser Körper bezieht seine Energie bzw. Kalorien vorwiegend aus den in der Nahrung enthaltenen Fetten, Kohlenhydraten und Eiweißen. Wie viele Kalorien ein Mensch im Alltag benötigt, hängt von vielen Faktoren ab. Wird dem Körper allerdings mehr Energie zugeführt, als er verwerten kann, speichert er diese in Form von Körperfett in den Fettdepots. Die Folge kann eine Gewichtszunahme und sogar Übergewicht sein. Doppelherz Kalorien Blocker 2 in 1 unterstützt eine reduzierte Kalorienaufnahme aus der Nahrung mit Hilfe von zwei geschützten Marken-Wirkstoffen, OMTEC 50 (aus Naturfaser) und OMTEC XS (aus der weißen Bohne). Beide Stoffe bilden zusammen eine gelartige Substanz im Magen, die sich mit der Nahrung vermischt. Bei diesem Vorgang werden Fette und Kohlenhydrate aus der Nahrung entfernt und in unlöslicher Form gebunden. Die gebundenen Fette, Kohlenhydrate und Zucker gelangen dadurch nicht in den Stoffwechselkreislauf, sondern werden unverdaut ausgeschieden. OMTEC 50 hat ein hohes Lipidbindungsvermögen und trägt dazu bei, die Kalorienaufnahme aus fetthaltiger Nahrung zu reduzieren. OMTEC XS hemmt das in der Bauchspeicheldrüse gebildete, stärkespaltende Enzym Alpha-Amylase. Dadurch wird der Prozess der Kohlenhydratverdauung unterbrochen. Wirkstoffe / Inhaltsstoffe / ZutatenDoppelherz Kalorien Blocker 2in1 Tabletten enthalten: 1 Tablette enthält 500 mg Omtec XS® und 375 mg Omtec 50®> Sonstige Bestandteile sind: mikrokristalline Cellulose, Hydroxypropylcellulose und MagnesiumstearatGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungAnwendungsempfehlung von Doppelherz Kalorien Blocker 2in1 Tabletten: Doppelherz6,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
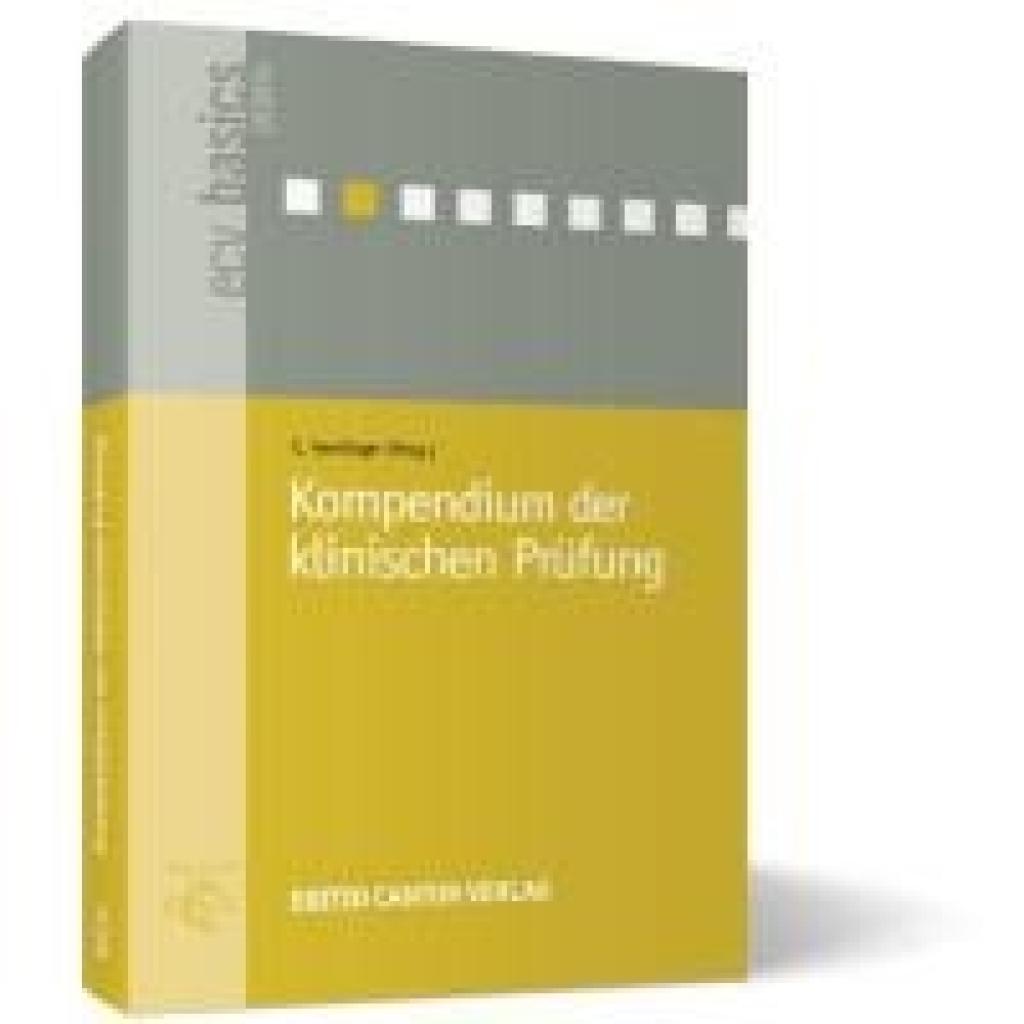
Kompendium der klinischen PrüfungKompendium der klinischen Prüfung , Das Kompendium der Klinischen Prüfung vermittelt in kompakter Form die notwendigen Kenntnisse für die Durchführung von klinischen Prüfungen sowohl von Arzneimitteln als auch von Medizinprodukten. Das Buch bietet eine praxisorientierte Einführung für Mitglieder des Studienteams (Prüfer, die erstmalig an klinischen Prüfungen teilnehmen, Study Nurses) und gibt erfahrenen Prüfern eine aktualisierte Übersicht über die zahlreichen Änderungen regulatorischer Art auf nationaler und europäischer Ebene. Es richtet sich ebenso an Personen, die in unterschiedlichen Institutionen mit der Planung, dem Management und der Qualitätssicherung - wie Monitoring, Audits - von klinischen Prüfungen befasst sind. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20250203, Titel der Reihe: ecv basics##, Autoren: Herrlinger, C.~Clemens, N.~Dietrich, B.~Dommisch, K.~Greiling, D.~Kienzle-Horn, S.~Ortland, C.~Scholz, B.~Völp, A., Redaktion: Herrlinger, C., Seitenzahl/Blattzahl: 480, Keyword: Arzneimittelsicherheit; Risikobasiertes Qualitätsmanagement; Studienergebnisse, Fachschema: Pharmaindustrie~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.