Domain brennwertbestimmung.de kaufen?
Wir ziehen mit dem Projekt
brennwertbestimmung.de um.
Sind Sie am Kauf der Domain
brennwertbestimmung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brennwertbestimmung.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **


Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
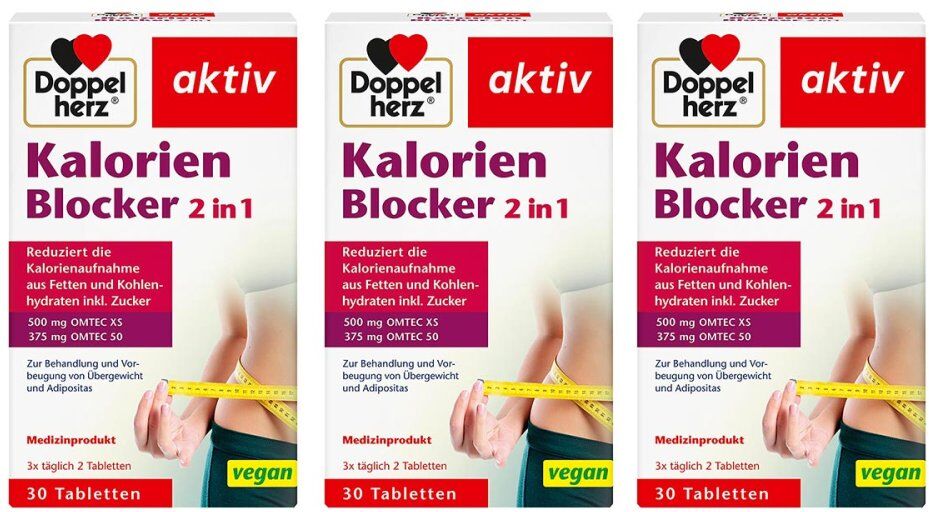
Doppelherz Kalorien Blocker 2in1 TablettenAnwendungsgebiet von Doppelherz Kalorien Blocker 2in1 TablettenDoppelherz Kalorien Blocker 2in1 Tabletten ist ein Medizinprodukt der Klasse IIa, das nach den Bestimmungen der Richtlinie 93/42/EWG zertifiziert ist. Unser Körper bezieht seine Energie bzw. Kalorien vorwiegend aus den in der Nahrung enthaltenen Fetten, Kohlenhydraten und Eiweißen. Wie viele Kalorien ein Mensch im Alltag benötigt, hängt von vielen Faktoren ab. Wird dem Körper allerdings mehr Energie zugeführt, als er verwerten kann, speichert er diese in Form von Körperfett in den Fettdepots. Die Folge kann eine Gewichtszunahme und sogar Übergewicht sein. Doppelherz Kalorien Blocker 2 in 1 unterstützt eine reduzierte Kalorienaufnahme aus der Nahrung mit Hilfe von zwei geschützten Marken-Wirkstoffen, OMTEC 50 (aus Naturfaser) und OMTEC XS (aus der weißen Bohne). Beide Stoffe bilden zusammen eine gelartige Substanz im Magen, die sich mit der Nahrung vermischt. Bei diesem Vorgang werden Fette und Kohlenhydrate aus der Nahrung entfernt und in unlöslicher Form gebunden. Die gebundenen Fette, Kohlenhydrate und Zucker gelangen dadurch nicht in den Stoffwechselkreislauf, sondern werden unverdaut ausgeschieden. OMTEC 50 hat ein hohes Lipidbindungsvermögen und trägt dazu bei, die Kalorienaufnahme aus fetthaltiger Nahrung zu reduzieren. OMTEC XS hemmt das in der Bauchspeicheldrüse gebildete, stärkespaltende Enzym Alpha-Amylase. Dadurch wird der Prozess der Kohlenhydratverdauung unterbrochen. Wirkstoffe / Inhaltsstoffe / ZutatenDoppelherz Kalorien Blocker 2in1 Tabletten enthalten: 1 Tablette enthält 500 mg Omtec XS® und 375 mg Omtec 50®> Sonstige Bestandteile sind: mikrokristalline Cellulose, Hydroxypropylcellulose und MagnesiumstearatGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungAnwendungsempfehlung von Doppelherz Kalorien Blocker 2in1 Tabletten: Doppelherz18,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
Wie kann ich einen Dispositionskredit bei der Norisbank beantragen?
Um einen Dispositionskredit bei der Norisbank zu beantragen, kannst du entweder online auf der Website der Bank einen Antrag stellen oder dich telefonisch an den Kundenservice wenden. Du musst dabei deine persönlichen Daten angeben und deine finanzielle Situation offenlegen. Die Bank wird dann prüfen, ob du für einen Dispositionskredit in Frage kommst und dir gegebenenfalls einen Rahmenkredit einräumen. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Wundmoulage einer Verbrennung des II. GradesDiese Wundensimulation zeigt eine Verbrennung 2ten Grades mit Blasenbildung. Sie eignet sich hervorragend für eine realistische Notfallsimulation im Notfalltraining. Die Moulage ist selbsthaftend, kann jedoch auch für länger andauernde Übungseinsätze mit einem speziellen Hautkleber am Simulationspatienten bzw. an der Puppe befestigt werden. Dieser ist unter der Artikel-ID 6263 erhältlich.   Produktdetails Anatomische Moulage einer Brandwunde 2. Grades mit Blasenbildung selbsthaftend / bei länger andauerndem Training empfiehlt sich ein Spezial- Hautkleber ( Art.-ID 6263) Lieferumfang Brandwundenmoulage Aufbewahrungsbox431,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wundmoulage einer Verbrennung des III. GradesDiese Wundensimulation zeigt eine Verbrennung 3ten Grades mit Blasenbildung. Sie eignet sich hervorragend für eine realistische Notfallsimulation im Notfalltraining. Die Moulage ist selbsthaftend, kann jedoch auch für länger andauernde Übungseinsätze mit einem speziellen Hautkleber am Simulationspatienten bzw. an der Puppe befestigt werden. Dieser ist unter der Artikel-ID 6263 erhältlich.   Produktdetails Anatomische Moulage einer Brandwunde 3. Grades mit Blasenbildung selbsthaftend / bei länger andauerndem Training empfiehlt sich ein Spezial- Hautkleber ( Art.-ID 6263) Lieferumfang Brandwundenmoulage Aufbewahrungsbox431,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doppelherz Kalorien Blocker 2in1 TablettenAnwendungsgebiet von Doppelherz Kalorien Blocker 2in1 TablettenDoppelherz Kalorien Blocker 2in1 Tabletten ist ein Medizinprodukt der Klasse IIa, das nach den Bestimmungen der Richtlinie 93/42/EWG zertifiziert ist. Unser Körper bezieht seine Energie bzw. Kalorien vorwiegend aus den in der Nahrung enthaltenen Fetten, Kohlenhydraten und Eiweißen. Wie viele Kalorien ein Mensch im Alltag benötigt, hängt von vielen Faktoren ab. Wird dem Körper allerdings mehr Energie zugeführt, als er verwerten kann, speichert er diese in Form von Körperfett in den Fettdepots. Die Folge kann eine Gewichtszunahme und sogar Übergewicht sein. Doppelherz Kalorien Blocker 2 in 1 unterstützt eine reduzierte Kalorienaufnahme aus der Nahrung mit Hilfe von zwei geschützten Marken-Wirkstoffen, OMTEC 50 (aus Naturfaser) und OMTEC XS (aus der weißen Bohne). Beide Stoffe bilden zusammen eine gelartige Substanz im Magen, die sich mit der Nahrung vermischt. Bei diesem Vorgang werden Fette und Kohlenhydrate aus der Nahrung entfernt und in unlöslicher Form gebunden. Die gebundenen Fette, Kohlenhydrate und Zucker gelangen dadurch nicht in den Stoffwechselkreislauf, sondern werden unverdaut ausgeschieden. OMTEC 50 hat ein hohes Lipidbindungsvermögen und trägt dazu bei, die Kalorienaufnahme aus fetthaltiger Nahrung zu reduzieren. OMTEC XS hemmt das in der Bauchspeicheldrüse gebildete, stärkespaltende Enzym Alpha-Amylase. Dadurch wird der Prozess der Kohlenhydratverdauung unterbrochen. Wirkstoffe / Inhaltsstoffe / ZutatenDoppelherz Kalorien Blocker 2in1 Tabletten enthalten: 1 Tablette enthält 500 mg Omtec XS® und 375 mg Omtec 50®> Sonstige Bestandteile sind: mikrokristalline Cellulose, Hydroxypropylcellulose und MagnesiumstearatGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungAnwendungsempfehlung von Doppelherz Kalorien Blocker 2in1 Tabletten: Doppelherz18,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Ähnliche Suchbegriffe für Dispositionskredit
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie kann ich einen Dispositionskredit bei der Norisbank beantragen?
Um einen Dispositionskredit bei der Norisbank zu beantragen, kannst du entweder online auf der Website der Bank einen Antrag stellen oder dich telefonisch an den Kundenservice wenden. Du musst dabei deine persönlichen Daten angeben und deine finanzielle Situation offenlegen. Die Bank wird dann prüfen, ob du für einen Dispositionskredit in Frage kommst und dir gegebenenfalls einen Rahmenkredit einräumen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.